Wesentlichkeitsanalyse nach CSRD
Der Begriff Wesentlichkeit im Zusammenhang mit Berichterstattung stammt ursprünglich aus dem Finanzbereich.
Publikation vom 3. März 2024
Einordnung und Hintergrund
Linkedin Xing Youtube
Mehr erfahren
Linkedin Xing Youtube
Definition und Einführung der Wesentlichkeitsanalyse
Der Begriff Wesentlichkeit im Zusammenhang mit Berichterstattung stammt ursprünglich aus dem Finanzbereich. Organisationen wie das Financial Accounting Standards Board (FASB) oder das International Accounting Standards Board (IASB) bezeichnen Finanzinformationen dann als wesentlich, wenn ihre Auslassung oder verfälschte Darstellung Entscheidungen der Nutzer:innen dieser Informationen beeinflussen könnte. In der CSRD wird auf dem Konzept der Wesentlichkeit aufgesetzt, um die zu berichtenden Informationen abzugrenzen.
Die Wesentlichkeitsanalyse nach CSRD ist also ein Prozess zur Identifikation und Bewertung von Nachhaltigkeitsthemen in den Dimensionen Environmental, Social und Governance (ESG). Die für ein Unternehmen als wesentlich bewerteten ESG-Themen bilden hierbei den Inhalt und die Wesentlichkeitsanalyse nach CSRD somit die Grundlage für die Nachhaltigkeitsberichterstattung.
Doppelte Wesentlichkeitsanalyse nach CSRD
Die European Sustainability Reporting Standards (ESRS), die durch die CSRD in der EU als Standards für die Nachhaltigkeitsberichterstattung etabliert wurden, verpflichten Unternehmen zur regelmäßigen Durchführung einer Wesentlichkeitsanalyse. Dabei kommt das Prinzip der doppelten Wesentlichkeit zum Tragen. Entsprechend werden zwei verschiedene Perspektiven unterschieden:
- Impact Materiality | Inside-out-Perspektive: tatsächliche oder potenzielle Auswirkung des Unternehmens auf Mensch und Umwelt in den Abstufungen:
- Kurz-, mittel-, langfristig Direkte oder indirekte Auswirkungen – dabei wird sowohl die eigene Geschäftstätigkeit betrachtet als auch die vor- und nachgelagerte Wertschöpfungskette (ESRS 1, Paragraf 43);
- Financial Materiality | Outside-in-Perspektive: tatsächliche oder potenzielle Auswirkung der Nachhaltigkeitsthemen auf das Unternehmen hinsichtlich zukünftiger Cashflows, also mit Einflussnahme auf den Unternehmenswert, in den Abstufungen:
- Kurz-, mittel-, langfristig Direkte oder indirekte Auswirkungen
Die doppelte Wesentlichkeitsanalyse hat das Ziel die wesentlichen Auswirkungen, Risiken und Chancen bzw. IROs – Impacts, Risks, Opportunities – eines Unternehmens zu identifizieren und zu bewerten (ESRS 2). Damit führt die Wesentlichkeitsanalyse zu einer Priorisierung von Nachhaltigkeitsthemen. Außerdem stellt sie einen wichtigen Input für die Entwicklung von Nachhaltigkeitszielen und Maßnahmen und damit für die Umsetzung der Nachhaltigkeitsstrategie eines Unternehmens dar.
Sie haben noch keine Nachhaltigkeitspositionierung...
...oder möchten ein Review Ihrer Nachhaltigkeitsstrategie durchführen? Wir zeigen Ihnen, wie die Ergebnisse der Wesentlichkeitsanalyse in die (Weiter-)Entwicklung Ihrer Nachhaltigkeitsstrategie einfließen können Mehr lesen
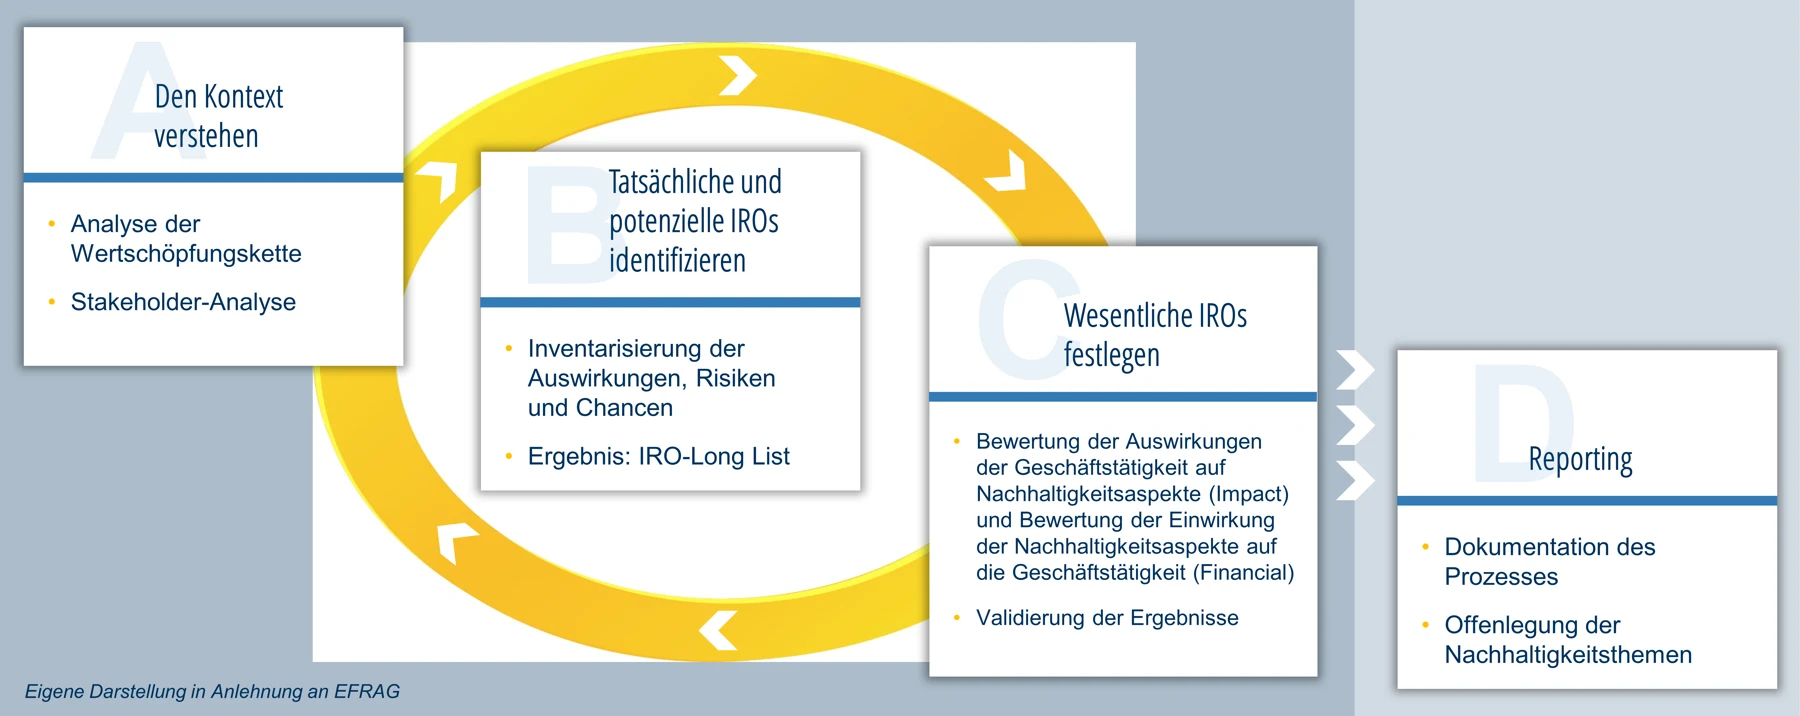
Die doppelte Wesentlichkeitsanalyse nach EFRAG* in 4 Schritten
*Implementation Guidance, Draft EFRAG IG 1, Materiality Assessment
Die ESRS geben keinen Prozess vor, wie die Wesentlichkeitsanalyse umzusetzen ist. Damit wird den Unternehmen überlassen, einen Ansatz zu wählen, der zu ihrem Geschäftsmodell und ihren Ansprüchen passt. Dem logischen Aufbau der Standards und der Implementation Guidance von EFRAG folgend, können die folgenden vier Schritte eine erste Orientierung geben:
- a) Den Kontext verstehen
- b) Tatsächliche und potenzielle IROs identifizieren
- c) Wesentliche IROs festlegen
- d) Reporting
Schritt A: Den Kontext verstehen
Analyse der Wertschöpfungskette
Sie starten in die Wesentlichkeitsanalyse über eine Auseinandersetzung mit dem Geschäftsmodell und der Geschäftstätigkeit Ihres Unternehmens. Dabei skizzieren Sie die vor- und nachgelagerte Wertschöpfungskette Ihrer Produkte und Dienstleistungen und stellen die Frage, welche Auswirkungen Ihre Geschäftstätigkeit auf Mensch und Umwelt hat oder haben könnte. Weitere wichtige Quellen, um in Schritt B IROs identifizieren zu können, lassen sich über die Analyse von regulatorischen Anforderungen, Medienberichterstattung, Nachhaltigkeitstrends und -studien sowie bereits vorliegende Analysen und Auswertungen zur Nachhaltigkeit Ihres Unternehmens identifizieren.
Stakeholder-Matrix
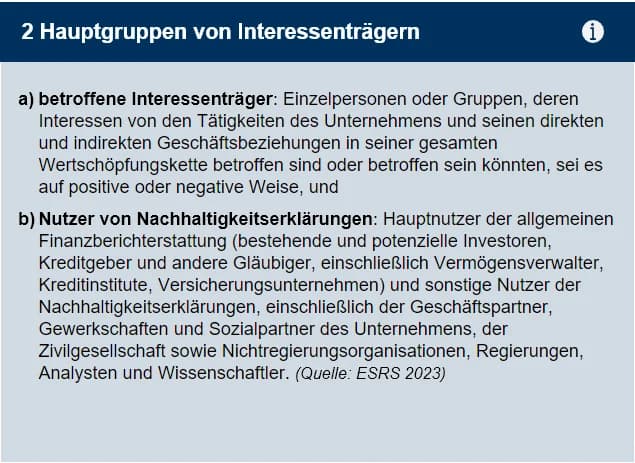
Nun kann die Analyse der Wertschöpfungskette vervollständigt werden, indem die Stakeholder genauer betrachtet werden. Es gilt herauszufinden, wer von den Tätigkeiten des Unternehmens und seinen direkten und indirekten Geschäftsbeziehungen entlang der gesamten Wertschöpfungskette betroffen ist oder betroffen sein könnte.
Schritt B: Tatsächliche und potenzielle IROs identifizieren
Nun geht es darum, Auswirkungen, Risiken und Chancen in Zusammenhang mit Nachhaltigkeitsthemen, die in den ESRS definiert sind, für das Unternehmen zu bestimmen. Dabei müssen die Tätigkeiten des Unternehmens inklusive der vor- und nachgelagerten Wertschöpfungskette betrachtet werden. Gleichzeitig ist es wichtig, weitere Nachhaltigkeitsthemen zu berücksichtigen, die möglicherweise nicht in den Standards enthalten sind aber für Ihr Unternehmen große Bedeutung haben.
- Kurz:
Es wird eine Inventarisierung der Auswirkungen, Risiken und Chancen (IRO) durchgeführt, die sicherstellt das keine wesentlichen ESG-Themen unberücksichtigt bleiben. Die Inventarisierung umfasst dabei den gesamten Handlungs- und Wirkungsbereich des unternehmerischen Geschäftsgebarens, also auch die Beziehungen zu sämtlichen Stakeholdern der vor- und nachgelagerten Wertschöpfungskette.
Das Ergebnis von Schritt B ist die „IRO-Long List“ Ihres Unternehmens.
Hinweis für das Reporting:
Zu jedem IRO müssen Sie offenlegen,
- ob es sich auf die Tätigkeiten Ihres Unternehmens oder die vor- und nachgelagerte Wertschöpfungskette bezieht sowie
- eine zeitliche Einordnung vornehmen (kurz-, mittel-, langfristig)
Schritt C: Wesentliche IROs bewerten und festlegen
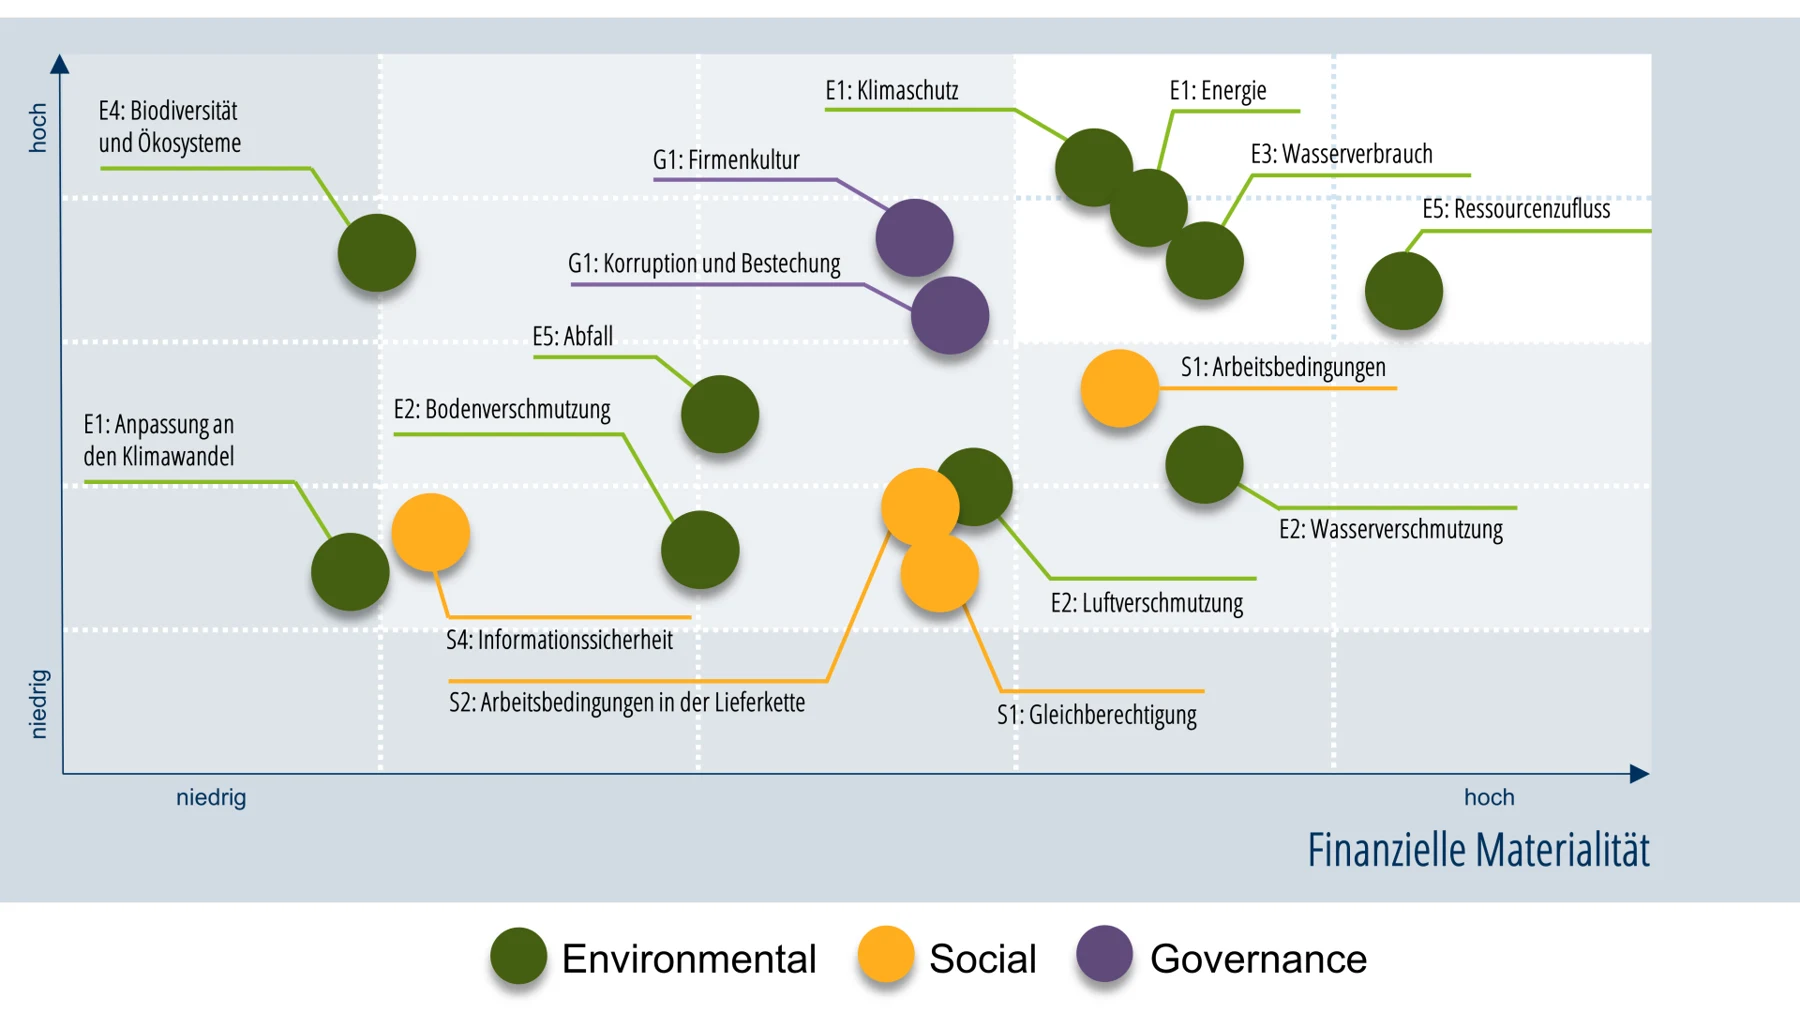
Mit diesem Schritt werden die für Ihr Unternehmen wesentlichen Themen bestimmt, d.h. das Ergebnis von Schritt C ist die Wesentlichkeitsmatrix Ihres Unternehmens und die Grundlage für Ihre Berichterstattung.
Bewertung der Nachhaltigkeitsthemen hinsichtlich Impact und Financial Materiality
Um wesentliche von unwesentlichen Nachhaltigkeitsthemen zu unterscheiden, müssen quantitative und qualitative Schwellenwerte definiert werden.
Bewertung der Auswirkung des Unternehmens auf Nachhaltigkeitsaspekte (Impact) nach ESRS1, Absatz 45-46:
Negative Auswirkungen
- a) Außmaß
- b) Umfang und
- c) Unabänderlichkeit der Auswirkungen und für potenzielle Auswirkungen die Eintrittswahrscheinlichkeit
Positive Auswirkungen
- a) Ausmaß und Umfang der Auswirkungen (bei tatsächlichen Auswirkungen) und
- b) Ausmaß, Umfang und der Wahrscheinlichkeit der Auswirkungen (bei potenziellen Auswirkungen)
Bewertung der Einwirkung der Nachhaltigkeitsaspekte auf das Unternehmen (financial materiality) nach ESRS1, Absatz 51:
a) Eintrittswahrscheinlichkeit
b) Potenzielles Ausmaß der finanziellen Auswirkungen
Hinweise für die Validierung der Ergebnisse
- „Ausreißer“ in der Bewertung identifizieren Unterschiedliche Perspektiven der Stakeholder in die Bewertung aufnehmen à Stakeholder-Dialog Relativierungsmethode festlegen Konsens bilden
Schritt D: Reporting
Nun geht es darum, die als wesentlich identifizierten Themen für den Bericht zu aggregieren und mit Nachhaltigkeitszielen und Maßnahmen in Beziehung zu setzen. Berichtspflichtige Unternehmen müssen kontinuierlich über den Fortschritt der Zielerreichung berichten.
Insgesamt muss der Prozess zur Durchführung der Wesentlichkeitsanalyse nach CSRD transparent, vollständig und nachvollziehbar den Vorgaben der ESRS entsprechen und dokumentiert sein. Das heißt, es muss klar erkennbar sein, über welchen Bereich sich die Wesentlichkeitsanalyse entlang der Wertschöpfungskette erstreckt, was als wesentliches Nachhaltigkeitsthema mit welchem Ansatz bzw. Methode bewertet wurde und in welcher Form die Stakeholder in den Prozess eingebunden wurden.
Häufig gestellte Fragen zum Thema Wesentlichkeitsanalyse
Wann ist die doppelte Wesentlichkeitsanalyse Pflicht und was muss ich berichten?
Durch das Inkrafttreten der CSRD wurde ein verbindlicher europäischer Berichtsstandard (ESRS) eingeführt. Jedes Unternehmen, das unter die CSRD-Berichtspflicht fällt, hat nach dem Grundsatz der doppelten Wesentlichkeit zu berichten. Mit Hilfe der ESRS sollen wesentliche Auswirkungen und Beeinflussungen zwischen Unternehmen und Umwelt europaweit vergleichbar berichtet werden. Als wesentlich ist ein Thema aus den Dimensionen ESG anzusehen, wenn es entweder unter die „Financial Materiality“ oder unter die „Impact Materiality“ oder unter beide Materialitäten fällt.
Wer ist berichtspflichtig?
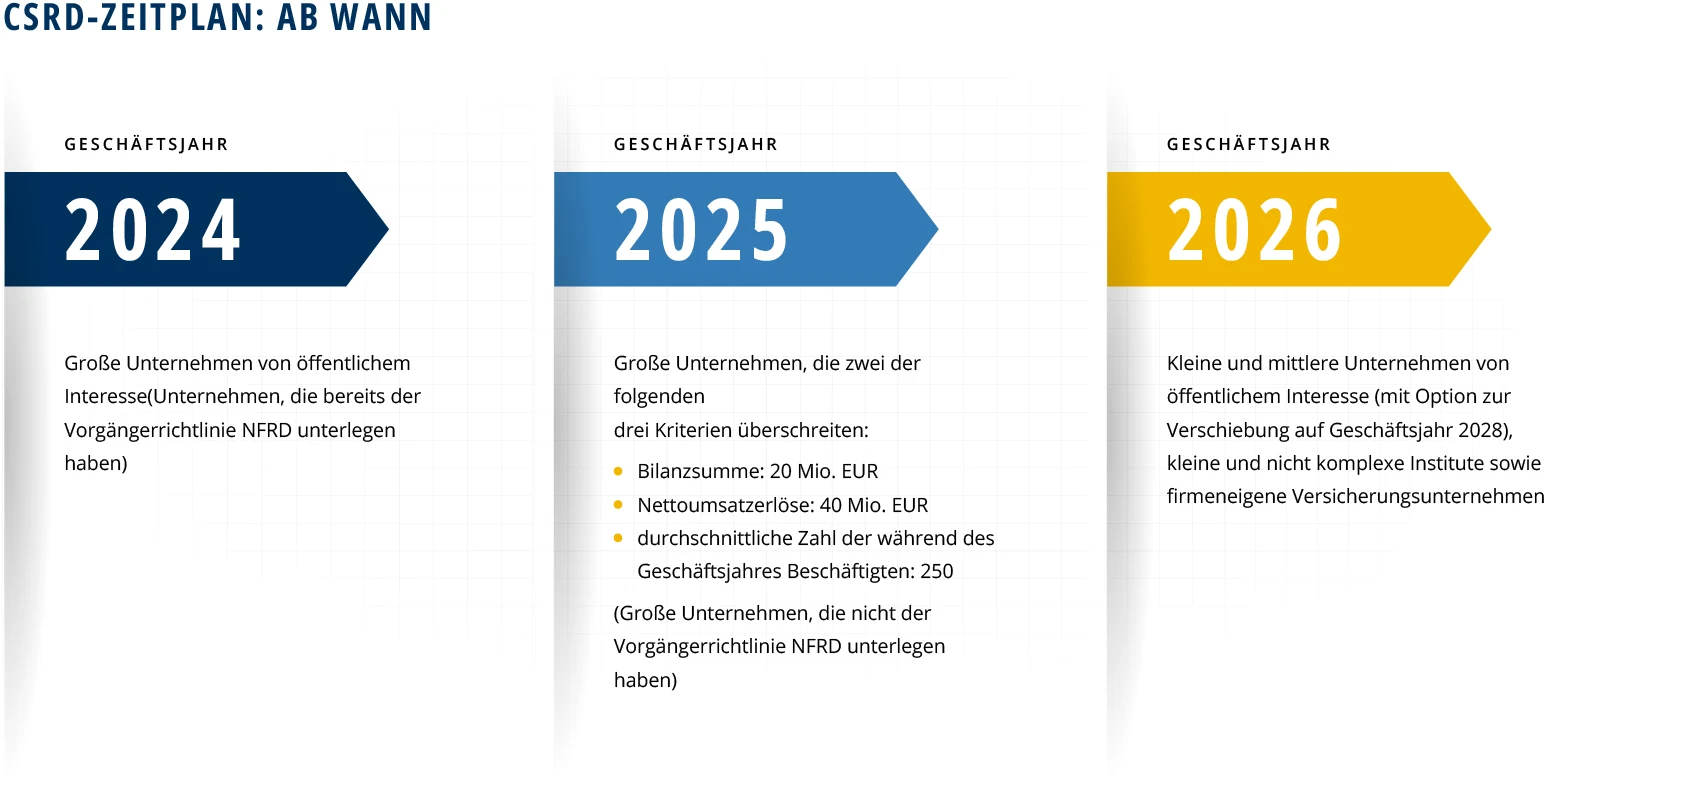
Etwa 50.000 Unternehmen sind EU-weit (ca. 15.000 in Deutschland) betroffen, unter anderem:
- Ab 2024 | Unternehmen, die an einem EU-regulierten Markt notiert sind (für Kleinstunternehmen bestehen Ausnahmen)
- Ab 2025 | Nicht börsennotierte EU-Unternehmen, die zwei der drei Größenmerkmale überschreiten: 25 Mio.€ Bilanzsumme, 50 Mio.€ Umsatzerlöse in den 12 Monaten vor dem Abschluss-Stichtag, 250 Mitarbeiter im Jahresdurchschnitt (einschließlich Tochterunternehmen mit Hauptsitz außerhalb der EU)
- Ab 2026 | Börsennotierte KMU, kleine und nicht komplexe Kreditinstitute und firmeneigene Versicherungsunternehmen
Interpretation der Wesentlichkeitsmatrix
Die Achsen kennzeichnen die oben beschriebenen Perspektiven Impact Materiality und Financial Materiality in Abstufungen. Dadurch werden die in Schritt C festgelegten IROs in der Matrix gemäß ihrer Bewertung verortet. Alle Nachhaltigkeitsthemen, die als signifikant und kritisch eingestuft wurden, sind auf Handlungsoptionen zur Hebung von Potentialen oder Reduktion von Risiken hin zu untersuchen. Darüber hinaus sollten auch die Themenfelder des mittleren Matrixsegments auf sinnvolle Maßnahmen hin berücksichtigt, mindestens jedoch weiter beobachtet werden. Eine realistische und transparente Beschreibung der Maßnahmen zur Bearbeitung der Nachhaltigkeitsthemen bildet die Grundlage für eine vertrauensvolle Stakeholder-Kommunikation.
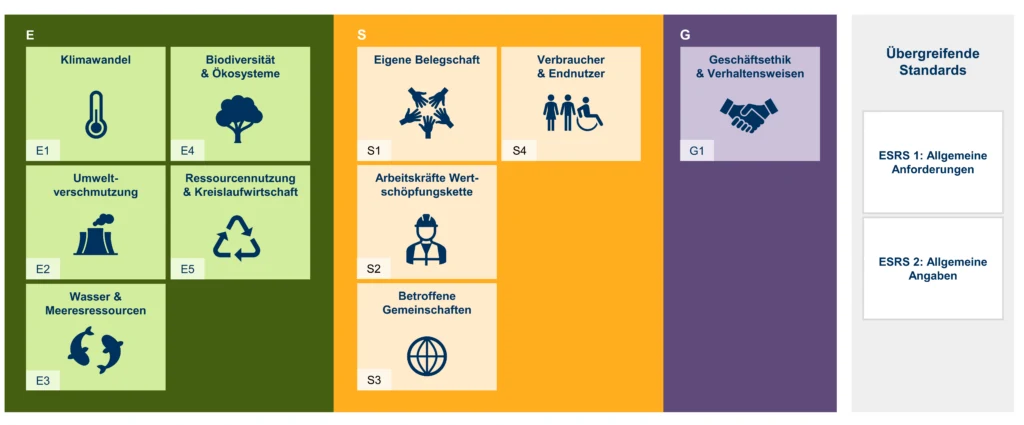
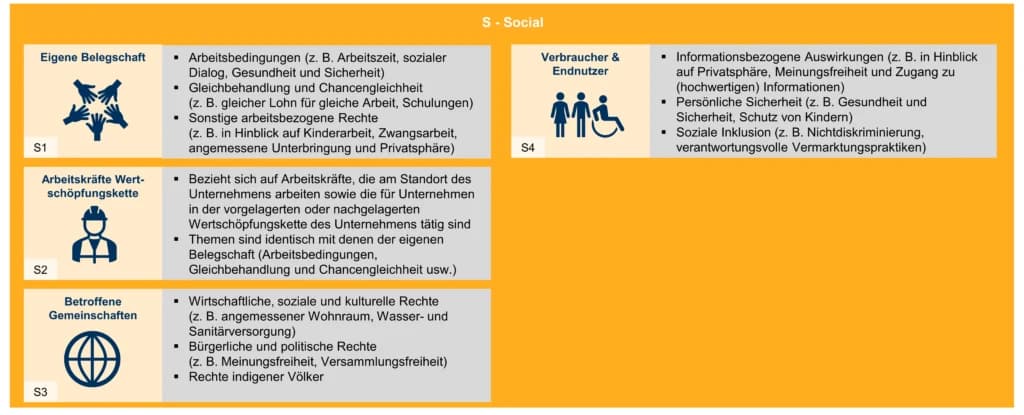
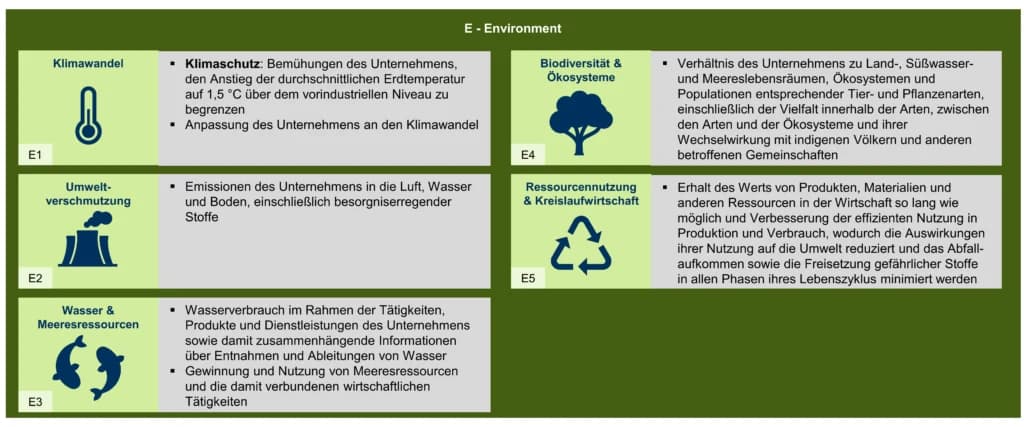
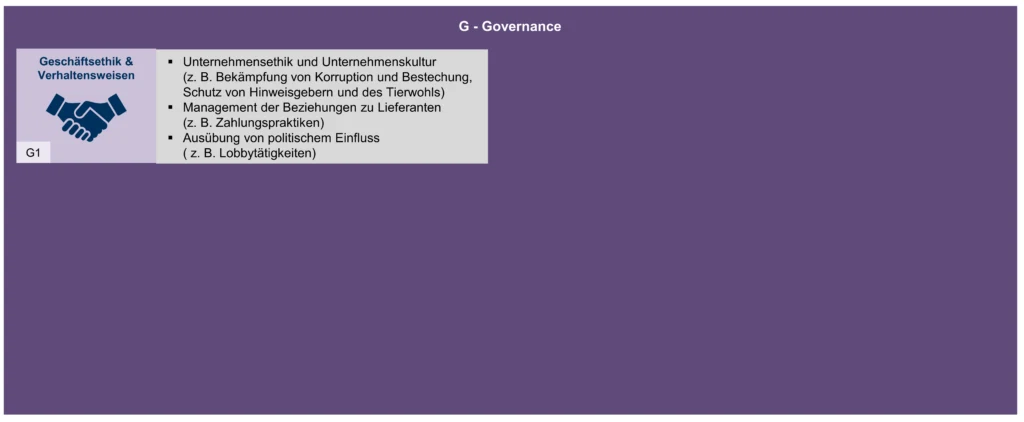
Nachhaltigkeitsthemen nach ESRS
Die EFRAG hat sich in den ESRS auf folgende Hauptthemen verständigt, die wiederum weitere Unterthemen (sogenannte Sub- und teilweise auch Sub-Sub-Themen) beinhalten.
Integration in die Unternehmensstrategie
Die Wesentlichkeitsanalyse nach CSRD ist nicht nur die Grundlage für die Nachhaltigkeitsberichterstattung, sondern auch ein wichtiger Input für die Entwicklung einer Nachhaltigkeitsstrategie. So empfiehlt es sich, die regelmäßige Durchführung der Wesentlichkeitsanalyse in die Routinen und Prozesse rund um die Weiterentwicklung und Umsetzung der Nachhaltigkeitsstrategie des Unternehmens zu integrieren. Die regelmäßige Analyse der Auswirkungen, Risiken und Chancen für ein Unternehmen ist sowohl für ein effizientes Managen von Risiken relevant als auch um Chancen zu nutzen und neue Markt- und Kundensegmente zu erschließen.
CSRD – ALLES WAS SIE WISSEN MÜSSEN
Die CSRD-Richtlinie wird in den kommenden Jahren immer mehr Unternehmen betreffen – mit weitreichenden Auswirkungen. Doch was bedeutet die neue Richtlinie für Ihr Unternehmen? Mehr lesen
Entdecken Sie mit der doppelten Wesentlichkeitsanalyse den Schlüssel zu klar definierten Nachhaltigkeitszielen. Beginnen Sie jetzt einen Online-Dialog mit uns
Dr. Holger Schallehn
Leitung Kompetenzteam Nachhaltigkeit | Senior Consultant & Analyst
Eva Scholz
Senior Consultant | Wirtschaftsmediatorin
Anrufen
Rufen Sie uns gerne an und wir besprechen alle weiteren Details persönlich
Schreiben Sie uns eine E-Mail und nennen Sie uns auf diesen Weg Ihr Anliegen
E-Mail versand
Online
Stellen Sie eine unverbindliche Anfrage und teilen uns auf diesem Weg Ihr Anliegen mit
Dr. Natalie Brandenburg Leitung Kompetenzteam Nachhaltigkeit | Senior Projektmanagerin und Mediatorin Telefon: +49 4102 69 93 22 Weitere Informationen anfordern: brandenburg@transformis-consulting.de
Ich freue mich auf Ihre Anfrage! Erfahren Sie mehr über unsere Vorgehensweise sowie erfolgreich durchgeführte Projekte.
Keine Neuigkeiten verpassen
Laden Sie Unser Whitepaper "TRANSFORMATION ZU EINEM NACHHALTIGEN UNTERNEHMEN" herunter:
Dr. Holger Schallehn Leitung Kompetenzteam Nachhaltigkeit | Senior Consultant & Analyst
ONLINE DIALOG VEREINBAREN
Machen Sie Nachhaltigkeitsmanagement zum Erfolgsfaktor für Ihr Unternehmen. Beginnen Sie jetzt einen Online-Dialog mit uns.
Dr. Natalie Brandenburg Leitung Kompetenzteam Nachhaltigkeit | Senior Projektmanagerin und Mediatorin Telefon: +49 4102 69 93 22 Weitere Informationen anfordern: brandenburg@transformis-consulting.de
Ich freue mich auf Ihre Anfrage! Erfahren Sie mehr über unsere Vorgehensweise sowie erfolgreich durchgeführte Projekte.
Keine Neuigkeiten verpassen
Entdecken Sie Wissen aus anderen Bereichen
Strategie Organisation Personal Führung Kultur Nachhaltigkeit
Transformation zu einem nachhaltigen Unternehmen:
In unserem White Paper erklären wir, wie Sie Ihr Unternehmen Schritt für Schritt zu einer nachhaltigen Organisation entwickeln und welche Risiken Sie unbedingt beachten sollten!
Abbildungen zum Beitrag
Dieser Beitrag gibt den Stand seiner Veröffentlichung wieder. Zeitbezogene Aussagen, Veranstaltungen und damalige Rollen sind in diesem Kontext zu lesen.
Weiterführende Verweise aus dem Beitrag
Das Thema weiterdenken
Lassen Sie uns persönlich sprechen
Welche Entwicklung steht in Ihrem Unternehmen an? Lassen Sie uns über Ihren Auftrag und passende nächste Schritte sprechen.
Ihr Erstgespräch
Sprechen wir über Ihre Situation und das, was Sie in Ihrer Organisation weiterentwickeln möchten.
- Ihre Ausgangslage
- Ihr Beratungsanlass
- Passende nächste Schritte