Whitepaper
Chemieindustrie im Mittelstand: Kurswechsel auf rauer See
Wie mittelständische Chemieunternehmen unter dauerhaft schwierigen Rahmenbedingungen Kosten senken, investieren und sich neu ausrichten.
Mehr lesenWas Nachhaltigkeit im Unternehmen bedeutet, welche Anforderungen aus ESG-Regulatorik und Finanzmarkt folgen und wie die Transformation gelingt.
Die Transformation zu einem nachhaltigen Unternehmen ist eine Frage der Zukunftsfähigkeit. Das Whitepaper erläutert die drei Dimensionen Environmental, Social und Governance, ordnet die regulatorischen Anforderungen an Unternehmen und Finanzdienstleister ein und beschreibt die Nachhaltigkeitsrisiken, die Aufsicht und Banken berücksichtigen. Es zeigt, worauf es in der Organisation ankommt: eine glaubwürdige Positionierung, die Vernetzung der Schlüsselpersonen und das Commitment der Geschäftsführung. Der Weg führt in drei Schritten von der Ausgangslage über das Transformationskonzept bis zur Umsetzung. Den Rahmen bildet die Multilevel-Perspektive auf soziotechnische Transitionen.
Das politische Ziel lautet Treibhausgasneutralität bis zur Mitte dieses Jahrhunderts. Damit es erreicht werden kann und der Schutz der Umwelt durch ressourcenschonendes Leben und Wirtschaften Realität wird, werden Unternehmen in der Europäischen Union und in Deutschland gesetzlich zunehmend in die Pflicht genommen. Wirtschaftliche Leistungsfähigkeit, der Schutz der natürlichen Lebensgrundlagen und soziale Verantwortung müssen dabei Hand in Hand gehen, damit Entwicklungen dauerhaft tragfähig sind.
Die Integration der Nachhaltigkeitsdimensionen Umwelt, Soziales und Governance in die Strategie des Unternehmens und in die entsprechenden Geschäftsprozesse ist zu einer unerlässlichen Managementaufgabe für die Sicherung des langfristigen Erfolgs geworden.
Aus den großen gesellschaftlichen Herausforderungen wie Klimawandel, demografischem Wandel, Urbanisierung und Digitalisierung lassen sich Potenziale für das eigene Unternehmen nur heben, wenn die Wechselbeziehungen zwischen den Unternehmensaktivitäten und ihrer Bedeutung für Gesellschaft, Ökologie sowie die regionale und überregionale Wirtschaft integrativ betrachtet werden.
Um Transparenz und Vergleichbarkeit zwischen den Unternehmen zu schaffen, sind weitreichende regulatorische Anforderungen entstanden. Die Corporate Sustainability Reporting Directive (CSRD) stellt die Nachhaltigkeitsberichterstattung auf eine Stufe mit der Finanzberichterstattung und ist darauf angelegt, den Kreis der berichtspflichtigen Unternehmen zu erweitern.
Die EU-Taxonomie schafft einen Standard für die Klassifizierung nachhaltiger Wirtschaftsaktivitäten und ist geeignet, Investitionsentscheidungen stark zu beeinflussen. Die Offenlegungsverordnung (Sustainable Finance Disclosure Regulation, kurz SFDR) zielt darauf, Transparenz über die Berücksichtigung von Nachhaltigkeitsrisiken und nachteiligen Nachhaltigkeitsauswirkungen in Finanzprodukten herzustellen.
Wenn es darum geht, die Transformation zu mehr Nachhaltigkeit auf wirtschaftlicher und gesellschaftlicher Ebene voranzubringen, haben neben politischen Akteuren auch Banken eine entscheidende Rolle, denn sie lenken die Kapital- und Geldflüsse. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) verlangt deshalb von Banken, Unternehmen unter Berücksichtigung von Nachhaltigkeitsrisiken zu bewerten. Das wirkt auf den Kapitalmarkt und damit auf die Finanzierung und Zukunftsfähigkeit von Unternehmen.
Nachhaltigkeit ist damit mehr als ein Trend. Mit den Dimensionen Umwelt, Soziales und Unternehmensführung ist sie für die Zukunftssicherung von Unternehmen relevant. Überzeugende nachhaltige Geschäftsmodelle werden zunehmend als Indikator guter Geschäftsführung angesehen.
Die Transformation zu einem nachhaltigen Unternehmen lässt sich durch die Integration von drei Dimensionen verwirklichen: Environmental (Umwelt), Social (Soziales) und Governance (Unternehmensführung).
Nachhaltiger zu wirtschaften bedeutet, schrittweise mehr Verantwortung für Mensch und Umwelt zu übernehmen. Ein ganzheitliches Nachhaltigkeitsmanagement richtet die Aktivitäten innerhalb des Unternehmens und entlang der Wertschöpfungskette an den drei Dimensionen aus.
Ein nachhaltiges Unternehmen integriert umweltfreundliche, sozial verantwortliche und wirtschaftlich tragfähige Praktiken in die Geschäftsstrategie. Nur so kann Nachhaltigkeit als Hebel für Differenzierung, für Innovation und zur Risikominimierung genutzt werden.
Nachhaltigkeit im Unternehmen bezieht sich unter anderem auf das Managen der Auswirkungen des Klimawandels, auf Prozesse und Produkte, die auf Kreislaufwirtschaft ausgerichtet sind, und auf die Digitalisierung in der Verwaltung. Ebenso gehören Arbeitsbedingungen, Chancengerechtigkeit und die Einbeziehung der Beschäftigten im eigenen Unternehmen und in der Lieferkette dazu. Schließlich geht es um Unternehmenskultur, Compliance und den Ausschluss von Korruption.
In diesem Umfang beschreibt die Transformation zu einem nachhaltigen Unternehmen den vielleicht größten Megatrend der Zeit.
Um Transparenz und Vergleichbarkeit zwischen den Unternehmen mit Blick auf ESG zu schaffen, sind für einen wachsenden Kreis von Unternehmen weitreichende Anforderungen an die Berichterstattung entstanden. Welche Unternehmen ab welchem Zeitpunkt berichtspflichtig sind, richtet sich nach Größenmerkmalen wie Beschäftigtenzahl, Bilanzsumme und Umsatz und ist dem jeweils geltenden Rechtsstand zu entnehmen.
Kern der CSRD ist die doppelte Wesentlichkeitsanalyse. Zu bewerten ist zum einen der Einfluss der Nachhaltigkeitsaspekte auf die eigenen Geschäftsaktivitäten (Outside-In), zum anderen der Einfluss der eigenen Geschäftsaktivitäten auf die Nachhaltigkeitsaspekte (Inside-Out). Hinzu kommt die Bedeutung beider Perspektiven für die Stakeholder. Diese Bewertung ist regelmäßig vorzunehmen und zu dokumentieren.
Bei der Umsetzung der regulatorischen Anforderungen hat die EU-Taxonomie eine Schlüsselfunktion. Sie schafft einen Rahmen, um zu bestimmen, ob eine Wirtschaftsaktivität als nachhaltig einzustufen ist. Ausgearbeitet wurde sie zunächst für die ökologische Nachhaltigkeit.
Unternehmen, die unter die CSRD fallen, haben anzugeben, inwieweit ihr Umsatz, ihre Investitionen und ihre Betriebsausgaben taxonomiekonform sind, also den in der Taxonomie festgelegten Anforderungen entsprechen und damit einen wesentlichen Beitrag zum Klimaschutz leisten.
Finanzmarkt, Unternehmen und Umwelt hängen bei Transparenz und Offenlegung eng zusammen. Das Unternehmen steht in der Mitte. Seine Wirkung auf die ökologische und soziale Umwelt, die Inside-Out-Perspektive, beschreibt die ökologische und soziale Wesentlichkeit. Die Nachhaltigkeitsrisiken, die aus der Umwelt auf das Unternehmen einwirken, die Outside-In-Perspektive, beschreiben die finanzielle Wesentlichkeit.
Zum Finanzmarkt hin wirkt das Unternehmen über seine Außendarstellung, also die Nachhaltigkeitsberichterstattung nach CSRD, den European Sustainability Reporting Standards (ESRS) und der EU-Taxonomie. In umgekehrter Richtung bewertet der Finanzmarkt das Unternehmen, geprägt von den Anforderungen der BaFin und vom Engagement der Finanzmärkte.
Diese Darstellung lehnt sich an den Aktionsplan der Europäischen Kommission zur Finanzierung nachhaltigen Wachstums (2018) und an ihre Leitlinien für die Berichterstattung über nichtfinanzielle Informationen mit dem Nachtrag zur klimabezogenen Berichterstattung (2019) an.
Banken lenken die Kapital- und Geldflüsse. Aus diesem Grund schafft die Offenlegungsverordnung (SFDR) Transparenz darüber, inwieweit Banken Nachhaltigkeitsrisiken und nachteilige Nachhaltigkeitsauswirkungen in Finanzprodukten berücksichtigen. Konkret müssen Banken gegenüber den Endanlegern ausweisen, inwieweit die Finanzprodukte nachhaltig sind. Die EU-Taxonomie ist dafür eine wesentliche Bewertungsgrundlage.
Die BaFin verpflichtet Banken außerdem, Unternehmen unter Berücksichtigung von Nachhaltigkeitsrisiken zu bewerten. Diese Nachhaltigkeitsregulatorik wirkt auf den Kapitalmarkt und damit auf die Finanzierung und Zukunftsfähigkeit von Unternehmen.
Im Bereich Klima und Umwelt berücksichtigt die BaFin zwei Gruppen von Risiken. Physische Risiken ergeben sich aus Extremwetterereignissen wie Hitze- und Trockenperioden, Überflutungen, Stürmen, Hagel, Waldbränden und Lawinen. Zu ihnen zählen auch indirekte Risiken: der Zusammenbruch von Lieferketten, die Aufgabe wasserintensiver Geschäftstätigkeiten bis hin zu klimabedingter Migration und bewaffneten Konflikten.
Transitionsrisiken entstehen aus der Umstellung auf eine kohlenstoffarme Wirtschaft. Dazu gehören die Kosten, die mit dieser Umstellung verbunden sind. Dazu gehört ebenso, dass Unternehmen, die den Umstieg auf neue, zukunftsfähige Technologien nicht schaffen, die Präferenzen ihrer Vertragspartner und die gesellschaftlichen Erwartungen nicht erfüllen können.
Physische Risiken und Transitionsrisiken hängen zusammen. Sie beeinflussen die Wirtschaft, zum Beispiel durch steigende Energie- und Rohstoffpreise, verlorene Vermögenswerte oder Betriebsstörungen. Das kann zu sinkender Unternehmensprofitabilität, zu vermehrten Rechtsstreitigkeiten und zu geringeren Immobilienwerten führen und insgesamt zu einer gesamtwirtschaftlichen Verschlechterung.
Im Ergebnis wird dadurch das Finanzsystem belastet. Finanz- und Kreditmärkte werden geschwächt, es kommt zu versicherungstechnischen und strategischen Verlusten sowie zu operationellen Risiken, die ihrerseits wiederum die Wirtschaft negativ beeinflussen.
Bei der Bewertung der Risiken geht es über Klimafragen hinaus um weitere ökologische und soziale Trends, die gravierende Finanzrisiken enthalten können, etwa das Aussterben von Tier- und Pflanzenarten und den Verlust von Biodiversität. Gemeint sind Risiken, deren Eintreten tatsächlich oder potenziell negative Auswirkungen auf die Vermögens-, Finanz- und Ertragslage sowie auf die Reputation eines Unternehmens haben kann. Dementsprechend müssen Unternehmen Nachhaltigkeit in allen drei ESG-Dimensionen betrachten.
01Physische Risiken
Extremwetterereignisse wie Hitze- und Trockenperioden, Überflutungen, Stürme, Hagel, Waldbrände und Lawinen.
02Indirekte physische Risiken
Zusammenbruch von Lieferketten, Aufgabe wasserintensiver Geschäftstätigkeiten bis hin zu klimabedingter Migration und bewaffneten Konflikten.
03Transitionsrisiken
Kosten der Umstellung auf eine kohlenstoffarme Wirtschaft; verfehlter Umstieg auf zukunftsfähige Technologien und damit unerfüllte Erwartungen von Vertragspartnern und Gesellschaft.
04Wechselwirkung
Die Risiken belasten Wirtschaft und Finanzsystem, etwa durch steigende Energie- und Rohstoffpreise, verlorene Vermögenswerte und Betriebsstörungen.
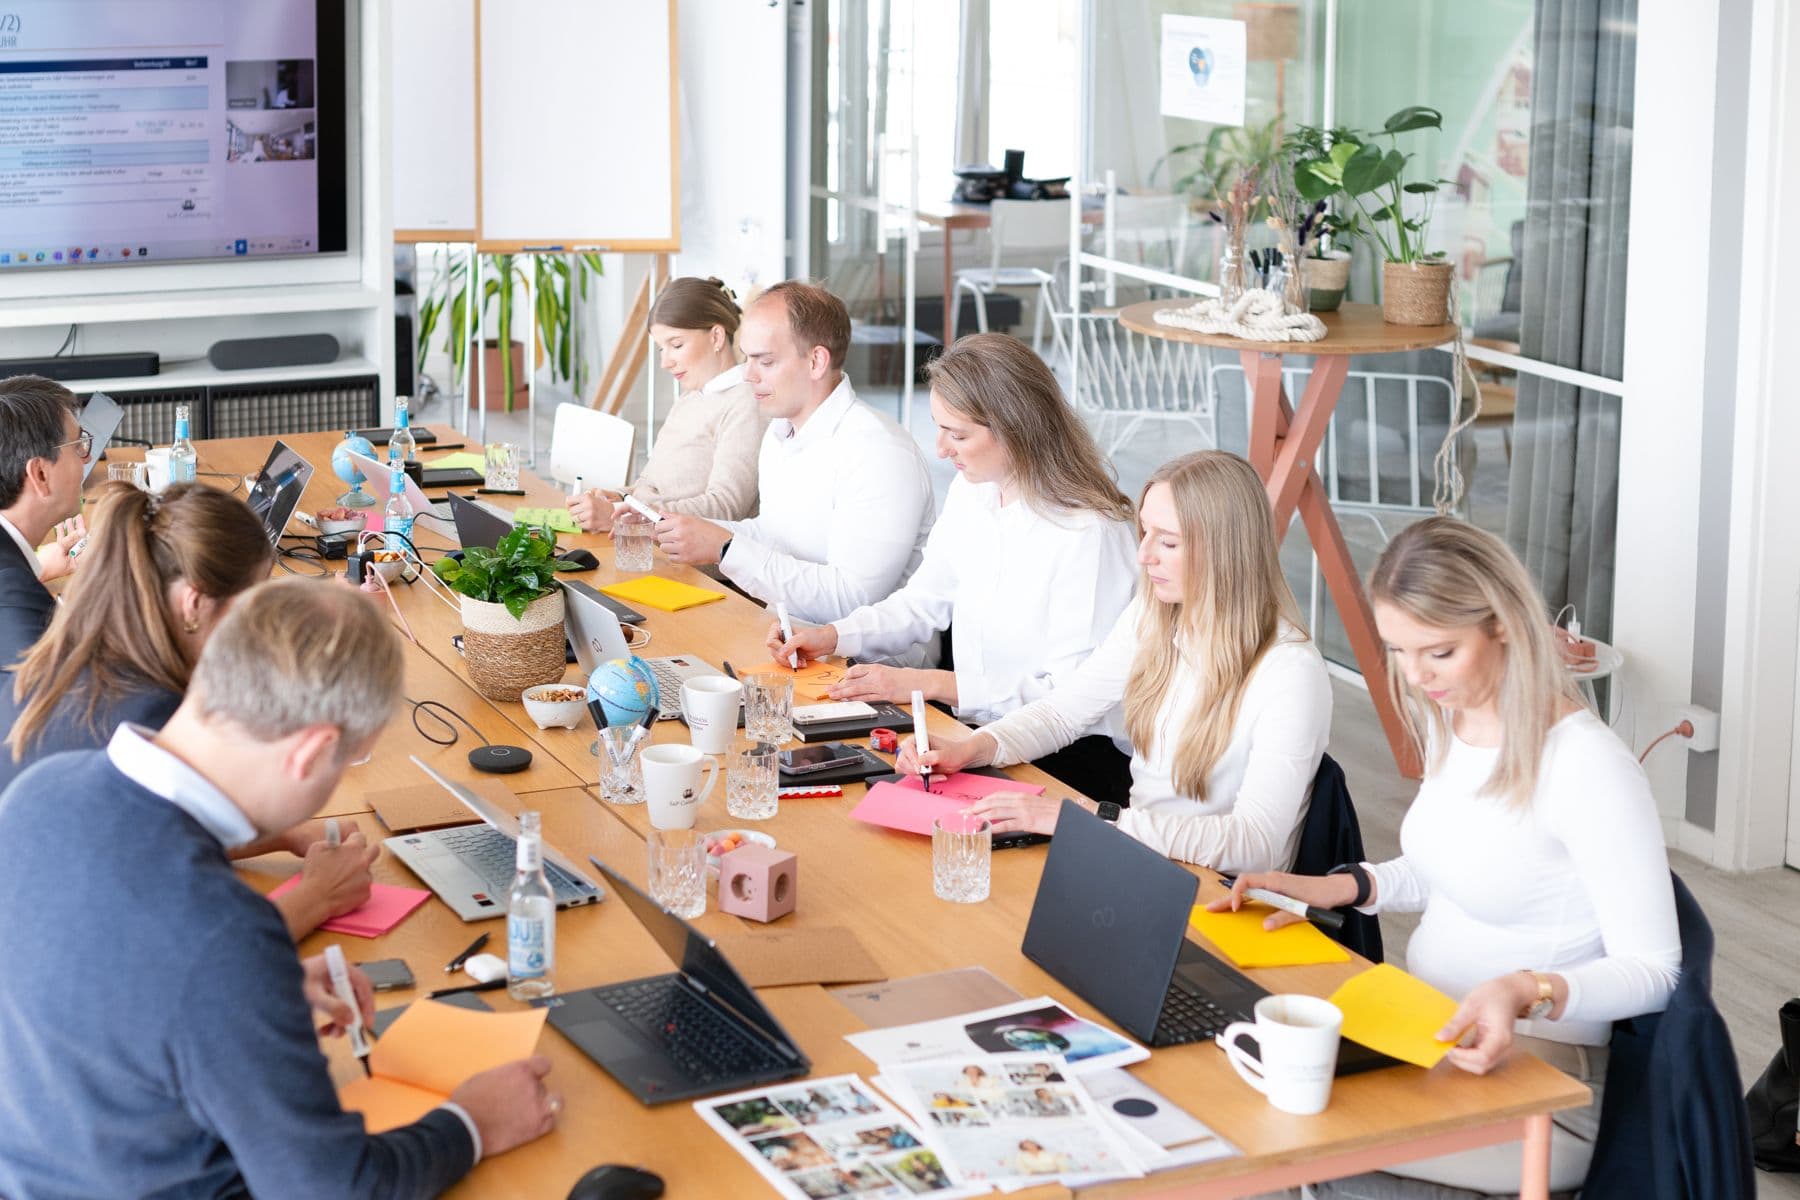
Um das Chancenpotenzial von ESG zu heben, ist es essenziell, dass Nachhaltigkeit in allen relevanten Linienfunktionen im Tagesgeschäft berücksichtigt wird. Erfolgsentscheidend sind das notwendige Bewusstsein auf Managementebene und die Erarbeitung eines gemeinsamen Zielbildes, aus dem sich die wesentlichen Handlungsfelder ableiten lassen.
transformis berät und begleitet Organisationen dabei, eine glaubwürdige und wirksame Positionierung nach innen und außen zu entwickeln. Dabei kommt es darauf an, verschiedene Perspektiven zu vernetzen, also die gesamte Systemintelligenz der Organisation zu nutzen. So entsteht ein gemeinsames Bild für die Zukunft, mit dem sich auch paradoxe Themen im Schulterschluss auf oberster Entscheidungsebene lösen lassen.
Das schafft die Grundlage für eine authentische Kommunikation nach innen und außen. Es stellt außerdem sicher, dass Folgeentscheidungen ganz im Sinne des gemeinsam getragenen Zielbildes getroffen werden.
Kurz gesagt braucht es dreierlei. Erstens eine Positionierung zu Nachhaltigkeit, die in der Organisation bekannt und nach innen wie außen glaubwürdig ist. Zweitens eine kluge Vernetzung der wesentlichen Schlüsselpersonen sowie eine Synchronisierung der Nachhaltigkeitsaktivitäten und der laufenden Initiativen.
Drittens muss die Geschäftsführung Bewusstsein und Commitment ausstrahlen. Nur dann erhält die Bearbeitung der Aufgaben rund um die wesentlichen Nachhaltigkeitsthemen den notwendigen Raum, und die damit verbundenen Initiativen werden aktiv vorangebracht.
Bei tiefgreifenden Transformationen richtet transformis den Blick auf sogenannte Veränderungsprozesse der 3. Ordnung. Gemeint ist, dass die etablierten Veränderungsmuster einer Organisation selbst so verändert werden, dass die Voraussetzungen für die Transformation zu einem nachhaltigen Unternehmen entstehen. Auf diese Weise werden gemeinsam Lösungen entwickelt, die es zuvor noch nicht gab.
Durchdachte, moderne Formate bringen dabei verschiedene interne und externe Perspektiven zusammen und sorgen für eine übergreifende Vernetzung.
Wie ein nachhaltiges Geschäftsmodell sichergestellt wird, lässt sich auf drei Ebenen beschreiben: Anforderungen, Output und Outcome.
Die Anforderungen kommen aus drei Richtungen. Der Markt verlangt die Erfüllung von Kundenanforderungen, Rechenschaftslegung bei der Kapitalbeschaffung, Zukunftssicherung, eine nachhaltige Lieferkette und die Reduktion von Nachhaltigkeitsrisiken.
Die Regulatorik verlangt die Umsetzung der CSRD, das Erreichen der Konformität mit der EU-Taxonomie und die Erfüllung der gesetzlichen Sorgfaltspflichten in der Lieferkette. Die Gesellschaft erwartet die Einhaltung gesellschaftlicher Werte und Normen, Attraktivität als Arbeitgeber, einen nachhaltigen Umgang mit Ressourcen und ein transparentes Geschäftsgebaren.
Der Output entsteht in der Organisation. Ein wirksames Nachhaltigkeitsmanagement ist etabliert, Nachhaltigkeitsinitiativen und Maßnahmen sind umgesetzt, und die regulatorischen Anforderungen sind erfüllt. Grundlage dafür ist eine Unternehmenskultur, die Nachhaltigkeit fördert.
Der Outcome zeigt sich auf zwei Seiten. Auf der Seite der Nachhaltigkeit stehen eine Nachhaltigkeitsstrategie, das ESG-Reporting, nachhaltige Produkte und Dienstleistungen sowie eine gesteigerte Reputation.
Auf der Seite der Wirtschaftlichkeit stehen Liquidität über den Kapitalmarkt, der Zugang zu Märkten und Endkunden sowie eine effiziente Wertschöpfung einschließlich Partnern und Allianzen. Engagement und Enablement verbinden beide Seiten: Nachhaltigkeit und Wirtschaftlichkeit stützen sich in einem nachhaltigen Geschäftsmodell gegenseitig.
01Anforderungen des Marktes
Kundenanforderungen, Rechenschaftslegung bei der Kapitalbeschaffung, Zukunftssicherung, nachhaltige Lieferkette, Reduktion von Nachhaltigkeitsrisiken.
02Anforderungen der Regulatorik
Umsetzung der CSRD, Konformität mit der EU-Taxonomie, Sorgfaltspflichten in der Lieferkette.
03Anforderungen der Gesellschaft
Gesellschaftliche Werte und Normen, Attraktivität als Arbeitgeber, nachhaltiger Umgang mit Ressourcen, transparentes Geschäftsgebaren.
04Output in der Organisation
Wirksames Nachhaltigkeitsmanagement, umgesetzte Initiativen und Maßnahmen, erfüllte regulatorische Anforderungen, getragen von einer passenden Unternehmenskultur.
05Outcome Nachhaltigkeit
Nachhaltigkeitsstrategie, ESG-Reporting, nachhaltige Produkte und Dienstleistungen, gesteigerte Reputation.
06Outcome Wirtschaftlichkeit
Liquidität über den Kapitalmarkt, Zugang zu Märkten und Endkunden, effiziente Wertschöpfung einschließlich Partnern und Allianzen.
Der Weg zur organisationalen Nachhaltigkeit verläuft in drei Schritten: Ausgangslage erarbeiten, Transformationskonzept entwickeln, Transformationskonzept umsetzen. Eine gute Grundlage für das Transformationskonzept entsteht mit der Erhebung der Ausgangslage. Die Zielsetzung des Unternehmens bestimmt, wie dieser Schritt ausgestaltet wird: ob es um ein ESG-Reporting, eine Nachhaltigkeitsstrategie oder einen Corporate Carbon Footprint geht.
Einen Überblick über den Status quo liefert der ESG-Check. Er ermittelt die Ist-Situation und identifiziert erste Handlungsfelder und Hebel, um Nachhaltigkeit in den drei Dimensionen Environmental, Social und Governance weiter in der Organisation zu verankern.
Die Wesentlichkeitsanalyse ermittelt und bewertet die Auswirkungen der Geschäftstätigkeit auf Nachhaltigkeitsaspekte (Inside-Out) und die Einwirkung der Nachhaltigkeitsaspekte auf das Unternehmen (Outside-In). Die wichtigsten Stakeholder werden einbezogen; die Stakeholder-Befragung ist ein eigener Baustein dieses Schritts. Grundlage sind unter anderem die European Sustainability Reporting Standards und relevante Markttrends.
Das Ergebnis sind die für die Organisation wesentlichen Nachhaltigkeitsthemen. Sie bilden die Grundlage für den Einstieg in das ESG-Reporting ebenso wie für die Entwicklung eines Nachhaltigkeitszielbildes und konkreter Maßnahmen.
Die Umfeldanalyse, auch ESG-Marktcheck genannt, ermittelt die aktuellen Nachhaltigkeitsanforderungen im Markt, relevante Trends und Entwicklungen sowie die Erwartungen der wichtigsten Stakeholder an das Leistungsportfolio. Dafür werden qualitative und quantitative Methoden kombiniert, um die bestmögliche Datenbasis zu erheben.
Für die Entwicklung des Transformationskonzepts gibt es unterschiedliche Einstiege, und auch in diesem Schritt gibt die Zielsetzung den Fokus vor. Soll eine Nachhaltigkeitsstrategie entstehen, beginnt die Arbeit mit der Entwicklung von Geschäftsmodelloptionen.
Geht es zunächst darum, die Anforderungen an die Nachhaltigkeitsberichterstattung zu erfüllen, werden ein Nachhaltigkeitszielbild und Handlungsfelder erarbeitet. Daraus werden im nächsten Schritt ein ESG-Kennzahlensystem und konkrete Maßnahmen abgeleitet. Steht die CO2-Bilanzierung im Fokus, beginnt die Arbeit mit der Definition der Systemgrenzen und der Identifikation der Emissionsquellen.
Für die Umsetzung des Transformationskonzepts werden eine Umsetzungsroadmap sowie passende Strukturen und Prozesse erarbeitet. Die Nachhaltigkeitsstrategie wird konkretisiert, indem Handlungsfelder und Fokusprojekte abgeleitet werden. Für das ESG-Reporting wird ein ESG-Kennzahlensystem entwickelt und die Datensammlung unterstützt.
Bei der CO2-Bilanzierung umfasst die Begleitung die Schätzung, die Datenerhebung und die Emissionsberechnung für Scope 1, 2 und 3. Das Transformationskonzept wird schrittweise weiterentwickelt, indem Klimaziele festgelegt und die Maßnahmenplanung nach und nach erweitert wird. Auch in dieser Phase gibt die Zielsetzung die Richtung vor.
Die Vorgehensweise von transformis zeichnet aus, dass das Wissen mobilisiert wird, das innerhalb und außerhalb der Organisation vorhanden ist, und produktiv in die jeweiligen Diskussions- und Entscheidungsprozesse einfließen kann. So entstehen Lösungen, die es zuvor noch nicht gab und die genau zu den Bedarfen der Organisation passen.
Transformationsprozesse dieser Art sind komplex. Deshalb werden die Sach-, die Zeit- und die Sozialebene berücksichtigt, und die Geschwindigkeit der einzelnen Prozessschritte wird nach den Bedürfnissen und Möglichkeiten der Organisation gesteuert, ohne das Ziel aus den Augen zu verlieren. Das ist Beratung nach dem 3. Modus.
Der Anspruch ist, die Organisation zu befähigen, Nachhaltigkeitsentwicklungen und Nachhaltigkeitsanforderungen frühzeitig zu erkennen und eigenständig in Bearbeitung zu bringen.
01Ausgangslage erarbeiten
ESG-Check, Wesentlichkeitsanalyse, Stakeholder-Befragung und Umfeldanalyse.
02Transformationskonzept entwickeln
Nachhaltigkeitsstrategie anhand von Geschäftsmodelloptionen, Nachhaltigkeitszielbild für das ESG-Reporting oder CO2-Bilanzierung mit Fokus Umwelt.
03Transformationskonzept umsetzen
Umsetzungsroadmap, Entwicklung passender Strukturen und Prozesse, Befähigung der Organisation.
Viele der etablierten Kriterien, nach denen Organisationen jahrzehntelang erfolgreich Entscheidungen getroffen haben, sind inzwischen überholt. Wenn sich ökonomische, ökologische, gesellschaftliche, politische und technische Rahmenbedingungen verändern, hat das wesentliche Auswirkungen auf alle, die sich innerhalb dieser Rahmenbedingungen bewegen.
Die Gegenwart lässt sich als Transitionsphase beschreiben: als umfassender Wandel eines soziotechnischen Systems zu einem anderen, herbeigeführt durch Veränderungen, die aufeinander aufbauen und sich wechselseitig beeinflussen.
Die Multilevel-Perspektive auf die Dimensionen nachhaltiger Transitionen, hier in Anlehnung an Geels und Schot (2010), zeichnet die großen Linien soziotechnischen Wandels nach. Sie liefert ein universelles Ordnungsraster für die in sich verschränkten evolutionären Dynamiken auf unterschiedlichen gesellschaftlichen Ebenen: der soziotechnischen Landschaft, den soziotechnischen Regimen und den Nischen.
Soziotechnische Regime sind häufig stark institutionalisiert und dadurch nicht in der Lage, frühzeitig und angemessen auf Veränderungen in der soziotechnischen Landschaft zu reagieren. Nischen sind dagegen schwach strukturiert und dadurch wesentlich agiler. Radikale Innovationen entstehen deshalb häufig in Nischen außerhalb des bestehenden Regimes, gewinnen dann an Bedeutung und können das bestehende Regime verändern.
Unternehmen sind gefordert, diese Entwicklungen vorausschauend zu erkennen und in die Strategiearbeit einzubeziehen. So lassen sich Chancen für das eigene Geschäftsmodell frühzeitig erkennen und nutzen und Risiken reduzieren. Dafür braucht ein Unternehmen kluge Routinen und Kriterien der Beobachtung und Bewertung.
ESG steht für Environmental, Social und Governance, also Umwelt, Soziales und Unternehmensführung. Ein ganzheitliches Nachhaltigkeitsmanagement richtet die Aktivitäten im Unternehmen und entlang der Wertschöpfungskette an diesen drei Dimensionen aus.
Sie bewertet zwei Richtungen: den Einfluss der Nachhaltigkeitsaspekte auf das Unternehmen (Outside-In) und den Einfluss des Unternehmens auf die Nachhaltigkeitsaspekte (Inside-Out). Die wichtigsten Stakeholder werden einbezogen.
Banken lenken die Kapital- und Geldflüsse und bewerten Unternehmen unter Berücksichtigung von Nachhaltigkeitsrisiken. Das wirkt auf den Kapitalmarkt und damit auf die Finanzierung und Zukunftsfähigkeit von Unternehmen.
Unterschieden werden physische Risiken wie Extremwetterereignisse samt ihrer indirekten Folgen und Transitionsrisiken aus der Umstellung auf eine kohlenstoffarme Wirtschaft. Hinzu kommen weitere ökologische und soziale Trends wie der Verlust von Biodiversität.
Sie beginnt mit der Erhebung der Ausgangslage, etwa durch ESG-Check, Wesentlichkeitsanalyse und Umfeldanalyse. Die Zielsetzung des Unternehmens bestimmt, wie dieser Schritt ausgestaltet wird.
Whitepaper
Wie mittelständische Chemieunternehmen unter dauerhaft schwierigen Rahmenbedingungen Kosten senken, investieren und sich neu ausrichten.
Mehr lesenWhitepaper
Das Zukunfts-Forum ist ein kompaktes Format, mit dem Führungsteams in drei bis sechs Monaten ihr Kerngeschäft absichern oder neu ausrichten.
Mehr lesenWhitepaper
Wie Unternehmen unter Unsicherheit entscheidungsfähig bleiben: mit neuen Grundannahmen, einem Zukunftsbild und regelmäßigem Strategiereview.
Mehr lesenSie möchten die Inhalte auf Ihr Unternehmen beziehen? Sprechen wir über Ihre Ausgangslage.
Sprechen wir über Ihre Situation und das, was Sie in Ihrer Organisation weiterentwickeln möchten.